Domain zusammenfügen.de kaufen?
Wir ziehen mit dem Projekt
zusammenfügen.de um.
Sind Sie am Kauf der Domain
zusammenfügen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusammenfügen.de kaufen?
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **

Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
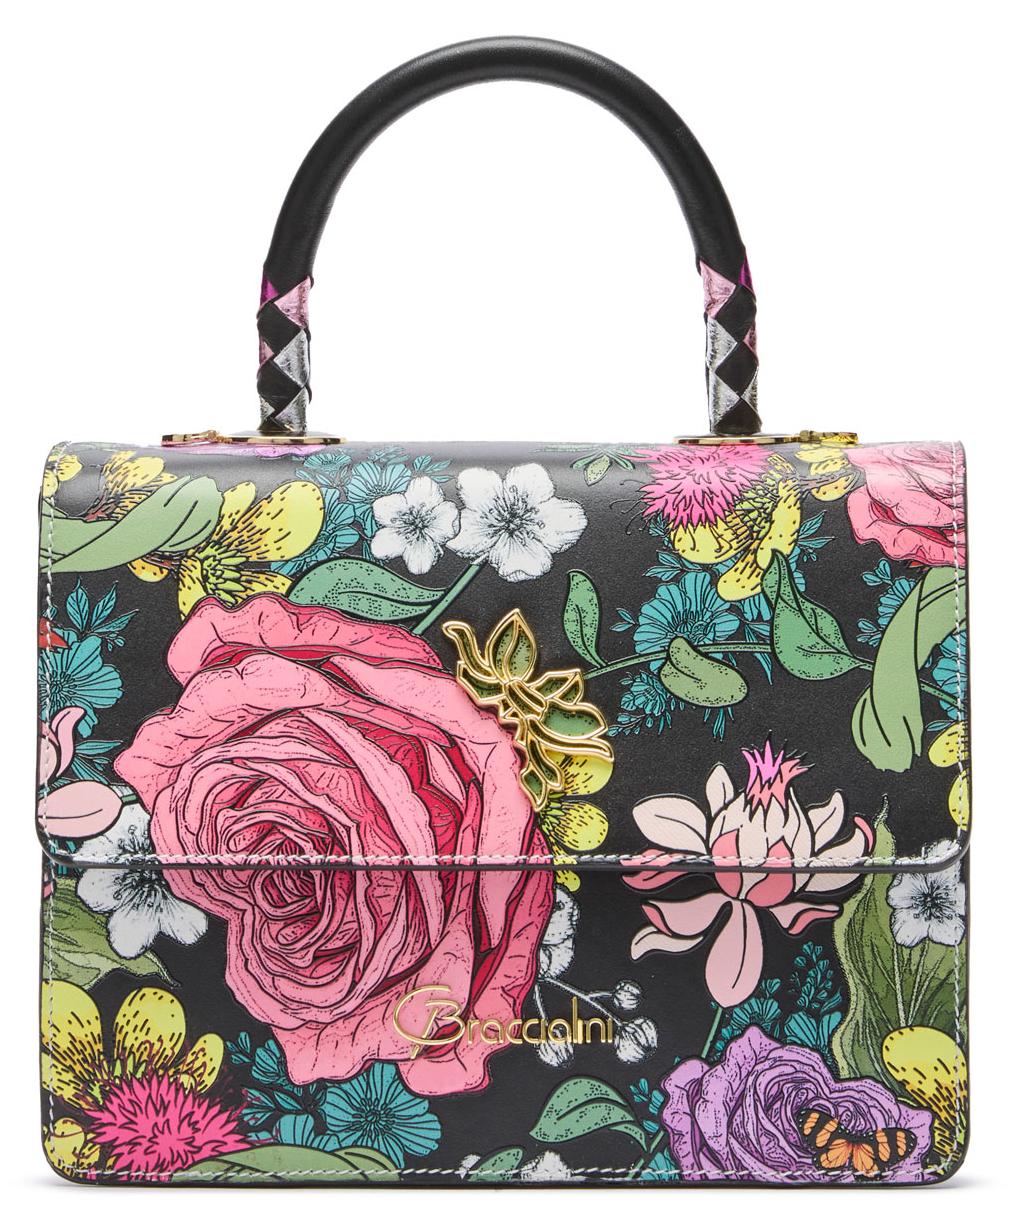
Braccialini Audrey Floreale Raffinesse und Lebendigkeit vereinen sich in derRaffinesse und Lebendigkeit vereinen sich in der Audrey Blumen: eine Tasche aus schwarzem Leder, dominiert von einer prachtvollen fuchsiafarbenen Rose und geprägten Details. Die Seitenteile aus glänzendem Leder in Craquelé-Optik, in Gold- und Bronzetönen, verleihen einen edlen und modernen Akzent. Vielseitig und romantisch, ist sie mit einem abnehmbaren Schulterriemen ausgestattet, der dich stilvoll vom Tag bis in den Abend begleitet.1500,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Eierschalenöffner aus 304 Edelstahl – Eieroberseite einfach und gleichmäßig öffnenEierschalenöffner aus sicherem 304-Edelstahl: einfach zu bedienen, gleichmäßiges Entfernen der Eierschalenoberseite, geeignet für weich gekochte Eier, Frühstück und Eierpudding-Desserts. Hochwertiger Edelstahl: Der Eierschalenöffner aus 304-Edelstahl ermöglicht ein sauberes Öffnen von Eiern. Das Material bietet Korrosionsbeständigkeit und eignet sich für die wiederholte Verwendung bei der täglichen Frühstückszubereitung. Die glatte Oberfläche lässt sich einfach reinigen und pflegen. Einfache Bedienung: Die Bedienung des Eieröffners ist unkompliziert: Setzen Sie ihn auf das Ei, ziehen Sie die runde Kugel nach oben und lassen Sie sie los. Der federbelastete Vibrationsmechanismus erzeugt eine gleichmäßige Ritzlinie rund um die Schale und erleichtert das Öffnen. Einstellbare Schlagstärke: Die Schlagstärke lässt sich an unterschiedliche Eierschalen anpassen, indem die Kugel vor dem Loslassen höher oder niedriger gezogen wird. Die kompakte Größe von 13,8 x 3,8 cm ermöglicht eine komfortable Handhabung und platzsparende Aufbewahrung. Spezifikationen: Farbe: Silber Größe: 13,8 x 3,8 cm Material: 304 Edelstahl Parameter: Federbelasteter Vibrationsmechanismus mit einstellbarer Schlagstärke Das Paket beinhaltet: 1 x Eierschalenöffner8,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arena Mini Bandolino. Suchen, finden, verbindenEinzigartig! Der stabile Mini Bandolino Lernspielfächer mit der Lösungskontrolle bietet Kindergartenkindern ab 3 Jahren altersgerechte Rätsel-Aufgaben. Die sind leicht zu lösen, machen Spaß und schulen außerdem Wahrnehmung und Konzentration. Einfach die richtigen Bilder mit der Schnur verbinden und die Karte umdrehen. Liegt die Schnur genau auf dem Muster? Gut gemacht! Wenn Kinder ab 3 Jahren Mini Bandolino spielen, brauchen sie noch die Unterstützung eines Erwachsenen Bandolo – der Lernspielklassiker seit 1995! Von Pädagoginnen und Pädagogen entwickelt und empfohlen Bandolo ist ein ideales Lern- und Beschäftigungsspiel, bei dem Kinder systematisch zuordnen, vergleichen, zählen und Gegensätze suchen lernen. Das Spielprinzip mit der Lösungskontrolle ist einfach: Was gehört zusammen? Dreh um – schau nach!10,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
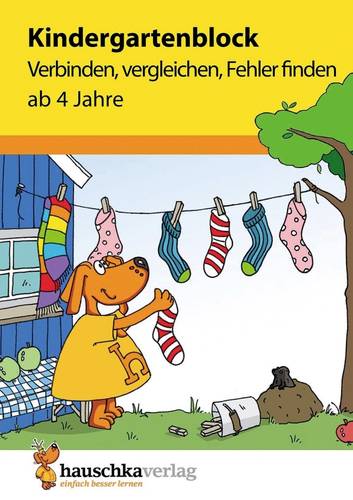
Kindergartenblock - Verbinden, vergleiViele verschiedene Übungen zum Verbinden und Vergleichen erwarten die Kinder in diesem Kindergartenblock. Dabei werden gleichzeitig Konzentration, Motorik und genaues Hinsehen gefördert. Alle Aufgaben sind liebevoll und kindgerecht illustriert und bieten eine ideale Vorbereitung auf die Vor- und Grundschule. Durch das handliche Format ist der Block der ideale Begleiter für zuhause und unterwegs!7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Braccialini Audrey Floreale Raffinesse und Lebendigkeit vereinen sich in derRaffinesse und Lebendigkeit vereinen sich in der Audrey Blumen: eine Tasche aus schwarzem Leder, dominiert von einer prachtvollen fuchsiafarbenen Rose und geprägten Details. Die Seitenteile aus glänzendem Leder in Craquelé-Optik, in Gold- und Bronzetönen, verleihen einen edlen und modernen Akzent. Vielseitig und romantisch, ist sie mit einem abnehmbaren Schulterriemen ausgestattet, der dich stilvoll vom Tag bis in den Abend begleitet.1500,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
INF Eierschalenöffner aus 304 Edelstahl – Eieroberseite einfach und gleichmäßig öffnenEierschalenöffner aus sicherem 304-Edelstahl: einfach zu bedienen, gleichmäßiges Entfernen der Eierschalenoberseite, geeignet für weich gekochte Eier, Frühstück und Eierpudding-Desserts. Hochwertiger Edelstahl: Der Eierschalenöffner aus 304-Edelstahl ermöglicht ein sauberes Öffnen von Eiern. Das Material bietet Korrosionsbeständigkeit und eignet sich für die wiederholte Verwendung bei der täglichen Frühstückszubereitung. Die glatte Oberfläche lässt sich einfach reinigen und pflegen. Einfache Bedienung: Die Bedienung des Eieröffners ist unkompliziert: Setzen Sie ihn auf das Ei, ziehen Sie die runde Kugel nach oben und lassen Sie sie los. Der federbelastete Vibrationsmechanismus erzeugt eine gleichmäßige Ritzlinie rund um die Schale und erleichtert das Öffnen. Einstellbare Schlagstärke: Die Schlagstärke lässt sich an unterschiedliche Eierschalen anpassen, indem die Kugel vor dem Loslassen höher oder niedriger gezogen wird. Die kompakte Größe von 13,8 x 3,8 cm ermöglicht eine komfortable Handhabung und platzsparende Aufbewahrung. Spezifikationen: Farbe: Silber Größe: 13,8 x 3,8 cm Material: 304 Edelstahl Parameter: Federbelasteter Vibrationsmechanismus mit einstellbarer Schlagstärke Das Paket beinhaltet: 1 x Eierschalenöffner8,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arena Mini Bandolino. Suchen, finden, verbindenEinzigartig! Der stabile Mini Bandolino Lernspielfächer mit der Lösungskontrolle bietet Kindergartenkindern ab 3 Jahren altersgerechte Rätsel-Aufgaben. Die sind leicht zu lösen, machen Spaß und schulen außerdem Wahrnehmung und Konzentration. Einfach die richtigen Bilder mit der Schnur verbinden und die Karte umdrehen. Liegt die Schnur genau auf dem Muster? Gut gemacht! Wenn Kinder ab 3 Jahren Mini Bandolino spielen, brauchen sie noch die Unterstützung eines Erwachsenen Bandolo – der Lernspielklassiker seit 1995! Von Pädagoginnen und Pädagogen entwickelt und empfohlen Bandolo ist ein ideales Lern- und Beschäftigungsspiel, bei dem Kinder systematisch zuordnen, vergleichen, zählen und Gegensätze suchen lernen. Das Spielprinzip mit der Lösungskontrolle ist einfach: Was gehört zusammen? Dreh um – schau nach!10,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.